2Q10出貨目標
1Q10 shipments 2Q10 shipments guidance:
M/B 5.8M +9% -5~10% QoQ
NB 2.5M -7% +0~10% QoQ
EeePC 1.6M -11% +0~5% QoQ
Asus改變策略以市佔率優先,淨利率維持4~5%即可
Asus改變策略,除了維持OP% 4~5%,把其他資源用來擴張市場佔有率(就像幾年前的Acer一樣,只維持2%的OP%,把其他的cost down全部反應給通路商和終端消費者,來擴大市佔率,但從2H09到2010年Acer規模夠大了之後,OP%已經開始向3%移動)。
2Q10 OP%維持4~5%,業外收益和1Q10差不多。
調高全年NB出貨目標到18M(暗示20M)
調高全年 “對外” NB出貨目標為18M(原本為16M),其中regular NB +70% YoY,EeePC +20~30% YoY。但後來公司又說regular NB應該可以+100% YoY,言下之意,內部目標可能在20M以上。
也由於今年華碩regular NB成長率遠高於netbook,家上netbook之前價格殺過頭,最近華碩還率先漲價,因此今年NB blended ASP將有希望拉高。
2Q10進入正常淡季,各大品牌都有漸漸下修2Q10 NB出貨計畫
3月時產業界看2Q10都非常樂觀,那下半年都不知道要估多少,但4月開始每週慢慢回復到季節性的淡季,歐洲每個禮拜demand都有下調一點,2Q10呈現正常淡季比較健康,這樣下半年也會有正常的旺季。1H:2H = 40~45: 55~60。
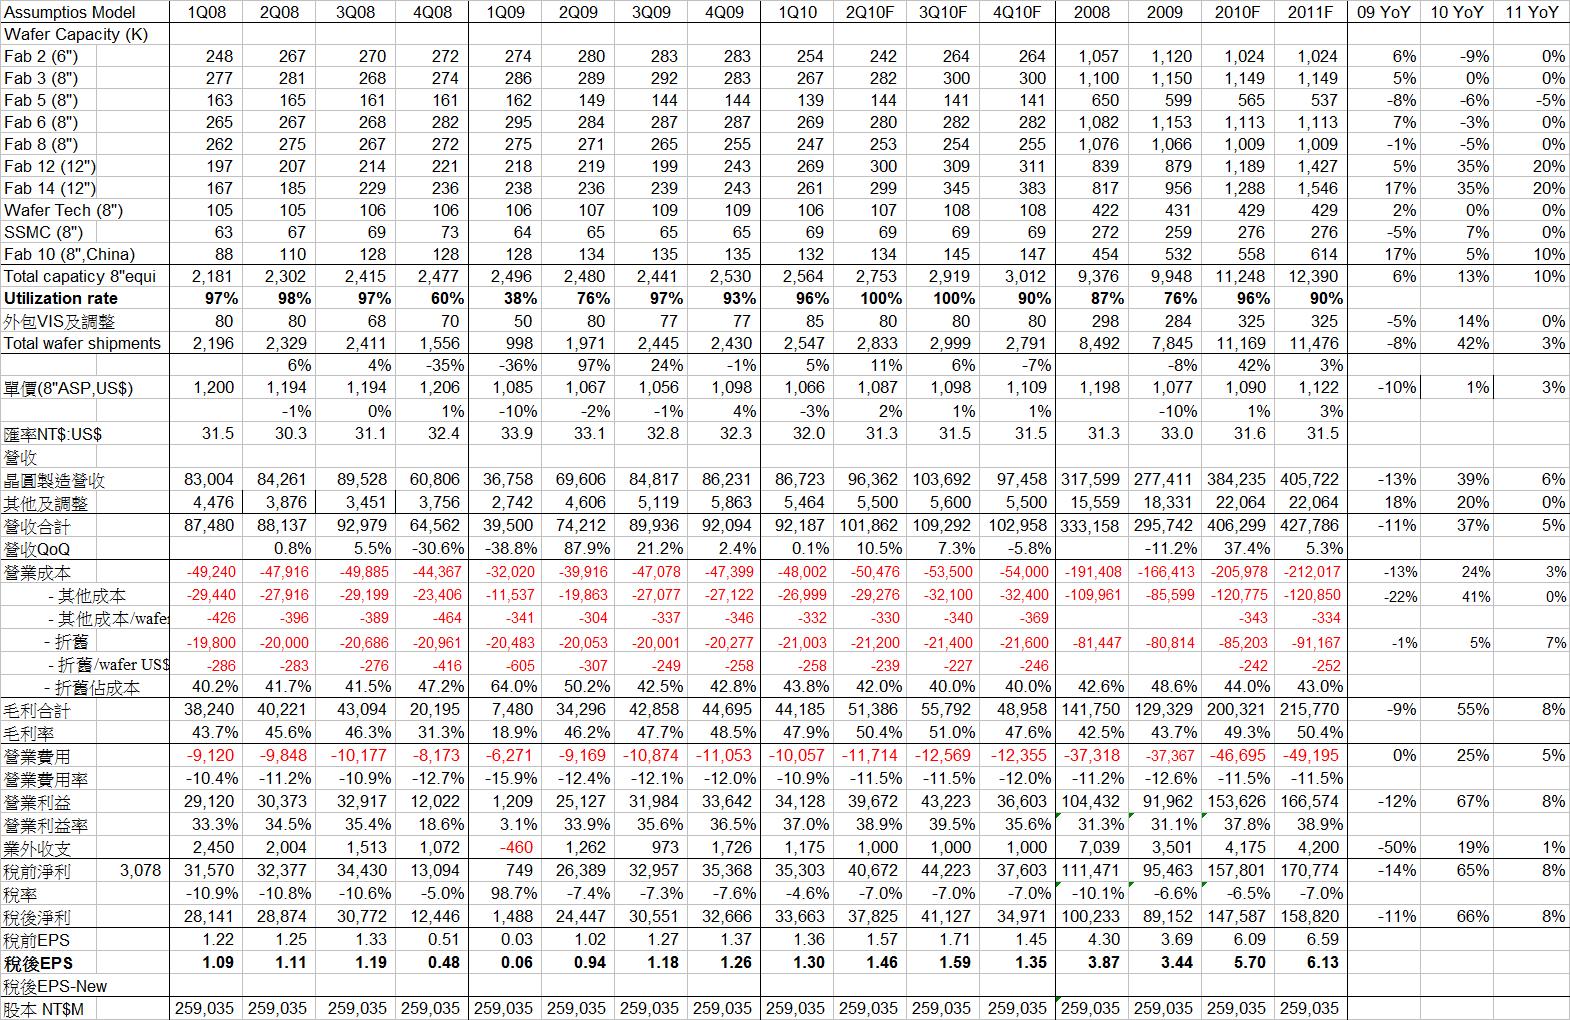
2Q10 guidance
營收: 1,000E~1,020E, +8.5~10.6%
GP%: 48~50%
OP%: 36.5~38.5%
依此推算:
UTR: 100%
Wafer shipments: 2,833K, +11% QoQ
ASP: US$1,087, +2% QoQ
但因為NT$/US$假設為31.3(1Q10 31.96),所以營收只+10.5% QoQ
Moore’s Law
Moore’s Law至少還有10年,而10年之後如果Moore’s Law停止了,製程演進走到盡頭,TSMC還有另外10年的研發優勢,可以在將特定製程針對各種應用增加功能(features),例如現在的先進製程是45/40nm(Intel的32nm),但是各種特定的功能應用例如Embedded memory, CMOS image sensor, Analog, Mixed-mode, RF, MEMS, Power management, Display driver等等,製程都遠遠落後45/40nm,還是需要研發增加功能才能切入這些特定應用的市場。也就是說,TSMC的研發優勢至少還可以延續20年。
又例如,Morre’s Law變慢或停止了,但是system integration的趨勢還是會繼續進行,因此SoC就會從現在的System on die, 變成System in package(SIP),TSMC必須要提供一個平台讓客戶可以繼續整合,因此切入(1)wafer level package, 從2D to 3D(立體封裝), (2)Silicon substrate等技術。
28nm技術時程
(1)28LP, low power, SiNO, Gate-First, 2010/6
(2)28HP, high performance, HKMG, Gate-Last, 2010/9
(3)28HPL, low power, HKMG, Gate-Last, End-2010
(4)28HPM, 希望兼顧high performance和low power,目標市場在於行動運算CPU,例如Smartphone or MID
Gate-Frist和Gate-Last之爭
針對Gate-First和Gate-Last之爭,目前選擇Gate-Last的只有TSMC和Intel,IBM陣營包括Samsumg, Global foundry, Chartered和一些IDM廠則選擇Gate-First,IBM陣營宣稱Gate-First做出來的die size比較小,製程上也有成本優勢,而且研發比較容易成功,但也承認比較適合low power, performance應用比較差,而蔣尚義認為,Gate-Last的製程步驟(process steps, 將影響cycle time, 而cycle time將影響成本)、和光罩層數(mask level)都和Gate-First類似,因此成本不會比較高,至於影響die size的design rule,和gate-first/gate-last無關,因此Gate-Last的die size也不會比較大,但是比較難做是真的,如果你學會的話,performance比較好,也不會比較貴。
蔣尚義大膽預測,Gate-Last終必成功,到了22/20nm,IBM陣營的對手們將全部轉回來做Gate-Last,將可證明他們選擇錯誤,蔣先生似乎暗示,對手陣營中,很快就會有人率先開始重新研發28nm的Gate-Last。
如果蔣先生所言不虛,則表示Globalfoundries和Chartered用Gate-First做需要hign performance的CPU,會比TSMC的Gate-Last差,那麼,AMD(PC)、IBM的CPU(Game),可能就會有大問題了,AMD採用Bulk CMOS的CPU是否也被迫要轉單到TSMC? 未來一大堆ARM-based或MIPS-based的RISC CPU,是不是也都必須到TSMC投片?
RRB(Richard's Research Blog)查了一下Globalfoundries的網站,有這麼一段話:
The "Gate Last" approach to HKMG is costly and requires a number of additional processing steps. GLOBALFOUNDRIES has chosen to implement a "Gate First" approach because it is simpler and more scalable to future generations. The process flow is very similar to what was used for previous technology generations. The "Gate First" maximizes power efficiency and transistor scaling while minimizing die size and design complexity when compared to the alternative "Gate Last" approach.
http://www.globalfoundries.com/technology/tech_elements.aspx
很明顯的,Globalfoundries的說法和TSMC的說法剛好相反,事實只有一個,不是有人說謊,就是有人功力不夠,看得不透徹,以至於選錯技術路線,當然,RRB相信TSMC,畢竟,蔣先生當年在0.13um天險的銅製程Black Diamond和SILK之爭,曾經大敗IBM和U聯軍,讓TSMC在0.13um世代之後取得絕對的技術領先優勢,兩年多前張先生把已半退休的蔣先生找回來重新掌管RD,會不會再度大敗IBM聯軍,我們拭目以待。
這個議題對未來兩年foundry的競爭,甚至半導體業的競爭,應該都非常重要,很奇怪好像很少人關心這件事,大部份報告和媒體都沒有提。
就像猜燈謎一樣,隨便亂猜四個答案好了:
1. 所有有關客戶價格的傳聞都不是空穴來風,包括超低價接單,客戶Open price products比重提高,又碰到EMS攪局,也像對手諷刺的,低估今年cost down的困難度了。
2. 可能不是向customers收的,而是向suppliers收的。
3. 如果是向customers收的,應該要認在營收和毛利裏面,但如果是向suppliers收的,認在業外就蠻合理了。
4. 昂貴的大零件,庫存可能真的不多,但可能需要小心一些成本低的、體積小的小零件,庫存會不會在不知道的產業鏈中,慢慢累積之中……
廣達法說會,整體獲利不錯,但是本業獲利率卻不太好。
廣達的毛利率有壓力,很多篇媒體和報告都有提過,應該是大家都知道的事情,例如這篇3/8電子時報的新聞:
http://www.digitimes.com.tw/tw/dt/n/shwnws.asp?CnlID=1&Cat=10&Cat1=&id=0000173179_R5E2X34P6H8PEDLXSSG6R&query=%BCs%B9F+and+HP+and+%BB%F9%AE%E6
這篇報導中就已經講得很明白,引用如下: 「據瞭解,2010年大吃惠普訂單的廣達,毛利率也將面臨相當壓力,代工廠2010年又要籠罩在保4、保5的陰霾之中。2010年的訂單分布較往年不平均,先前在分配訂單時,惠普毛利率較差的消費性NB訂單大量集中於廣達……」。
1. 不瞭解的第一件事
即使如此,廣達OP%下滑的速度和幅度,還是超過想像,4Q09 OP% 1.8%,1Q10 OP% 2.0% (3Q09 OP%= 3.0%),已經從第一名,落後到仁寶和緯創之後,變成第三名了 (雖然仁寶還未公佈1Q10財報)。讓人不瞭解的第一件事是: 廣達一年出貨量50M以上,1Q10出貨量11M,和一年出貨量32M,1Q10出貨量只有6.4M的緯創比起來,廣達1Q10出貨量幾乎是緯創的兩倍,規模經濟和垂直整合都比緯創好的廣達,OP%居然還輸給緯創? 頗讓人意外,難到如同報紙所說的,HP的價格真得非常非常差? 而且廣達的GP% guidance是繼續掉,OP%僅可持平在2%左右。就算把業外NRE和Tooling費用加回來營業利益,廣達的OP%還是明顯下滑。
2. 不瞭解的第二件事
廣達龐大的業外項目收入包含了Tooling(模具)和NRE(設計開發費用),Richard可能經驗不夠,腦袋中依稀記得NB ODM這個行業已經有很多年沒聽說有人 “可以” 向品牌客戶收取龐大、額外的Tooling & NRE等費用的。
3. 不瞭解的第三件事
就算是正常的NRE & Toolings,如果是向客戶收取的,按照二十年前大學初會的模糊印象,這些還是應該算是對客戶的銷售,是要認列在營收項目中的 “其他收入”,並且在營業成本(COGS)項目認列這些收入的成本,並對毛利率有一些影響,為何會認到業外項目呢? 因為業外項目只有 “收入”,等於是純獲利,沒有成本,那這些模具的成本,和產品設計的費用,要認在哪裡呢? 還是一般公認會計原則有改變呢? 但記得像智原和創意這些常常在收NRE的公司,應該也是認列在營收裏面吧!
4. 不瞭解的第四件事
廣達1Q10庫存增加47% QoQ,雖然以天數計算25天還算OK,但庫存增加47%卻明顯高於2Q10預估NB出貨量成長15~20% QoQ,公司說明這些庫存包括零件、半成品(WIP)和成品,以WIP來說,雖然會計上有它的做法,但一般下游組裝業工廠內實際的cycle time都很短,頂多1-2天,所以ODM才常常對外說,接到客戶CTO的PO時,要拼幾小時(24 or ?)之內出貨云云…….,所以25天的 “帳務” 庫存,真實存在的 “實體” 可能很大一部分都是以零件方式存在的。而我們知道,最昂貴的七大件(CPU、Graphics、Chipset、HDD、ODD、Battery、DRAM)或更多價格較高的主要零件,都是由品牌客戶Buy & Sell,扣掉這些,由ODM下採購決策的東西,都是相對較小的東西,這些東西增加47%,換成數量可是不少,如果庫存增加是來自於昂貴的七大件,那到底是什麼項目? 是由廣達自行決定增加庫存,還是由那些品牌客戶決定增加的庫存? 然後透過正常Buy & Sell方式賣給廣達存放? 又或者實體庫存根本還放在suppliers的倉庫中? 這些行為恐怕值得探討,這些所謂缺貨的零件,實際上供應鏈中到底有多少庫存? 否則就像HDD在三月一夕之間供需反轉的狀況,也不是沒有可能。
好消息是2Q10 NB出貨量+15~20% QoQ,非常強勁,公司對全年50M台以上的目標也很有信心。